काल्पनिक उदाहरण: हरा Index, कमज़ोर Breadth (Hindi में)
भारतीय बाज़ार का एक समझाने वाला उदाहरण कि headline return भागीदारी को कैसे छुपा सकता है।
Index हरे में कैसे बंद हो सकता है जब basket के ज़्यादातर शेयर लाल में बंद हों? मुझे लगता है भारतीय बाज़ार के पाठक के लिए असली गणित के साथ यह सबसे काम का सवाल है।
यह एक काल्पनिक समझाने वाला उदाहरण है। यह आज की बाज़ार रिपोर्ट नहीं है, असली Nifty सत्र नहीं है और trading की सलाह नहीं है। Weights और returns सिर्फ़ संबंध साफ़ करने के लिए गढ़े गए हैं।
असली Nifty 50 free-float market-capitalisation पद्धति इस्तेमाल करता है। हमारा सरल पाँच शेयरों का basket असमान वज़न का असर दिखाता है। यह Nifty के constituents या index-maintenance नियमों की नकल नहीं है।
गढ़ा हुआ सत्र
मान लीजिए सत्र की शुरुआत के ये weights हैं, कोई constituent बदलाव नहीं और सत्र में कोई corporate action नहीं:
| शेयर | शुरुआती वज़न | सत्र का return | योगदान |
|---|---|---|---|
| A | 40% | +2.0% | +0.80 प्रतिशत अंक |
| B | 25% | +1.0% | +0.25 प्रतिशत अंक |
| C | 15% | −1.0% | −0.15 प्रतिशत अंक |
| D | 10% | −2.0% | −0.20 प्रतिशत अंक |
| E | 10% | −1.0% | −0.10 प्रतिशत अंक |
वज़न का जोड़ 100% है। इस सरल एक-सत्र के basket के लिए:
Basket return = शुरुआती वज़न × शेयर के return का जोड़।
नतीजा है 0.80 + 0.25 − 0.15 − 0.20 − 0.10 = +0.60%। 100 से शुरू होने वाला basket इन मान्यताओं में 100.6 पर खत्म होगा।
अब भागीदारी गिनें
दो शेयर बढ़े और तीन गिरे। कोई unchanged नहीं था।
बढ़ने वालों का हिस्सा = 100 × 2/5 = 40%।
Net advances = 2 − 3 = −1 शेयर।
A/D ratio = 2/3 ≈ 0.67।
Basket बढ़ा, लेकिन उसके ज़्यादातर शेयर गिरे। इसमें कोई विरोधाभास नहीं है। बढ़ने वाले दो शेयरों के पास शुरुआती वज़न का 65% था।
अलग से बराबर-वज़न वाले एक-सत्र के basket में औसत return (2 + 1 − 1 − 2 − 1)/5 = −0.20% होता। यह अलग वज़न की योजना है, पहली गणना की सुधार नहीं।
इस सत्र के बारे में मैं क्या कहूँगा
मैं इस बढ़त को शेयर-गिनती के हिसाब से संकरी कहूँगा, जो इस उदाहरण में ज़्यादा वज़न वाले नामों से चली। मैं यह नहीं कहूँगा कि index का सकारात्मक return गलत है। बताए गए वज़न के हिसाब से वह सही return है।
मैं यह निष्कर्ष भी नहीं निकालूँगा कि अगला सत्र गिरना ही चाहिए। इस उदाहरण में भविष्य के returns की कोई जानकारी नहीं है। एक छोटा समूह आगे भी अगुवाई कर सकता है, या भागीदारी बाद में चौड़ी हो सकती है।
काम के अगले सवाल हैं: क्या पैटर्न बना रहता है, क्या कमज़ोरी खास sectors में केंद्रित है, और क्या लंबी अवधि की भागीदारी रोज़ की गिनती की पुष्टि करती है या उससे उलट कहती है।
उदाहरण क्या छोड़ देता है
पाँच शेयरों का basket हर constituent को ज़रूरत से ज़्यादा दिखाता है। असली indices में कई शेयर, बदलते वज़न और maintenance नियम होते हैं। Teaching उदाहरण से निवेश-योग्य portfolio की ओर जाते समय liquidity, trading cost और corporate actions भी मायने रखते हैं।
सबसे ज़रूरी बात, यह एक सत्र की भागीदारी की तुलना है। इससे कई सत्रों वाली breadth divergence साबित नहीं होती और न बाज़ार का टॉप पहचाना जा सकता है।
IndexBreadth पर चुने हुए universe की दिखती breadth की तुलना संबंधित कीमत के संदर्भ से करें। इस उदाहरण के पीछे के कच्चे वर्गीकरण के लिए advances, declines और unchanged पढ़ें। आगे के तारीख वाले बाज़ार नोट्स इन्हीं सवालों को जाँचे हुए observations पर लागू करेंगे, और राय को तथ्य से अलग रखेंगे।
IndexBreadth के charts पढ़ना
ऊपर का संख्यात्मक उदाहरण काल्पनिक है। ये Nifty 50 charts एक अलग ऐतिहासिक दृश्य अध्ययन हैं, जिनमें RSI 70 से ऊपर और 30 से नीचे वाले शेयरों के दिखाए गए प्रतिशत हैं। मैं इन panels से पूछूँगा कि मज़बूती या कमज़ोरी कितनी व्यापक है, फिर जवाब की कीमत से तुलना करूँगा।
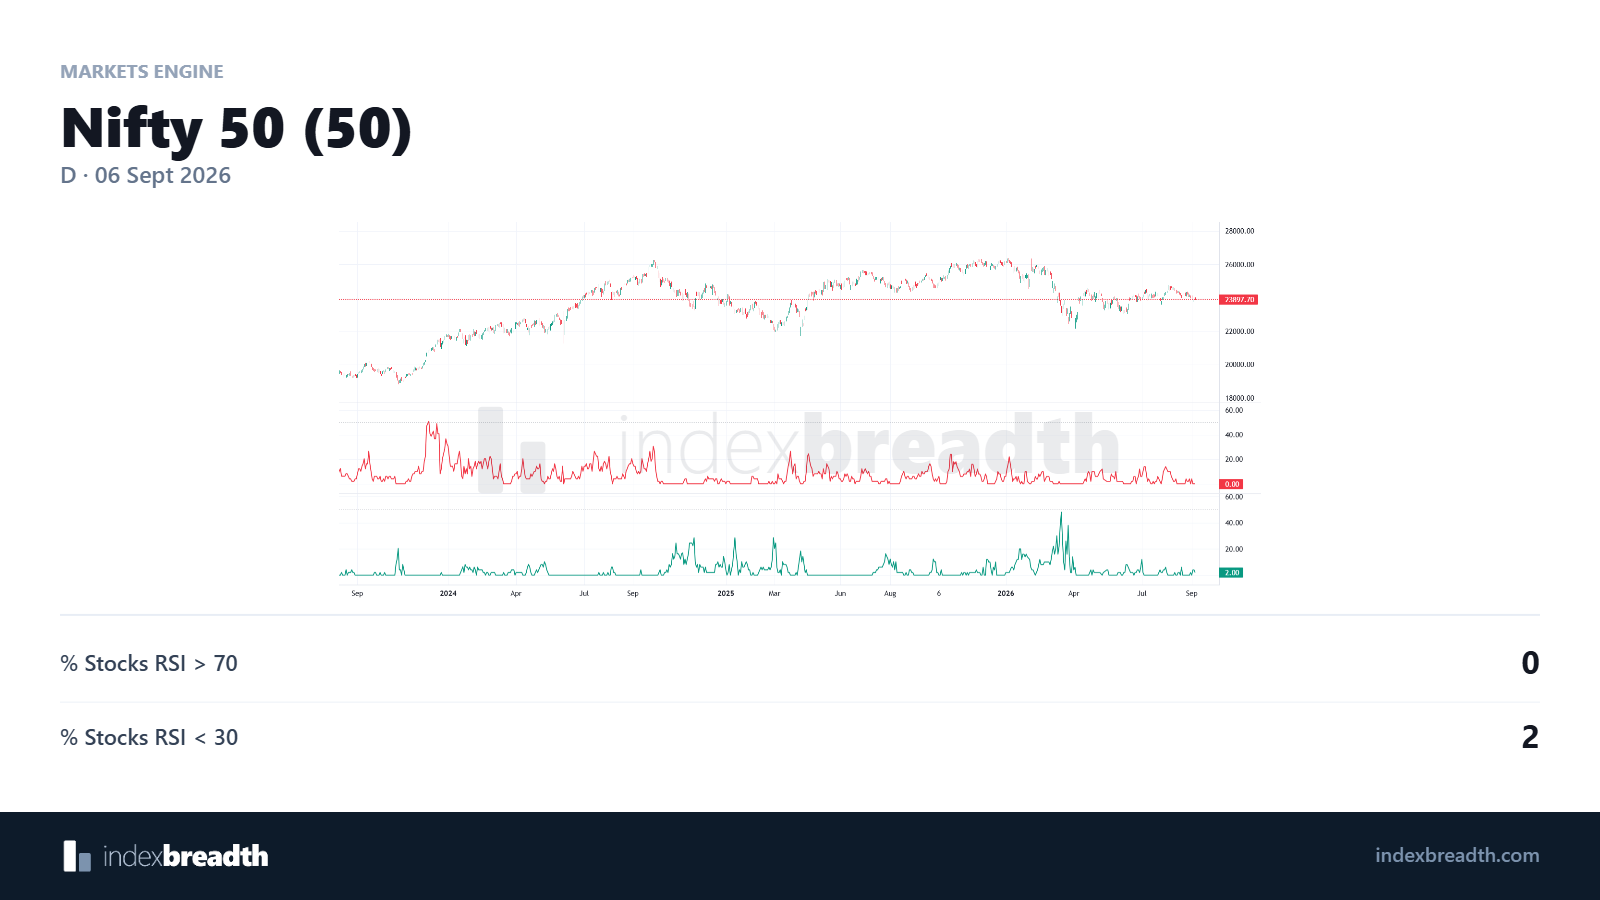
मूल view कीमत और RSI participation का संदर्भ देता है।
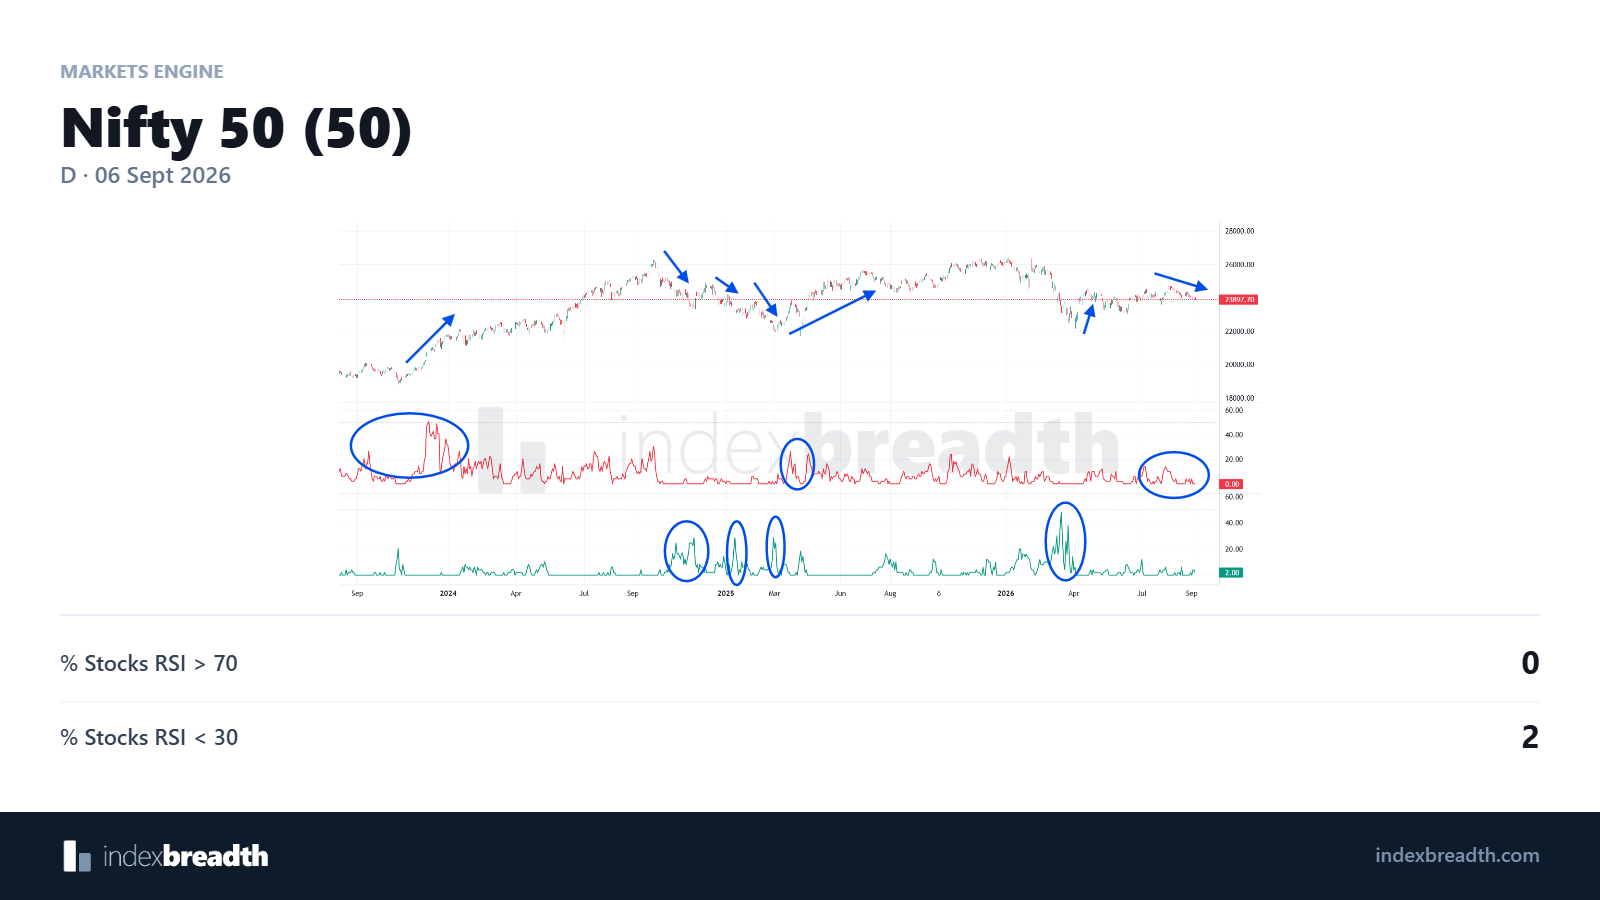
निशान कीमत के साथ दोनों RSI participation series में बदलाव उभारते हैं। गोलों को तुलना के बिंदु समझें।
Charts: IndexBreadth। पूरे आकार में देखने के लिए तस्वीर चुनें। ये ऐतिहासिक चित्रण हैं, इस पाठ के संख्यात्मक उदाहरणों से अलग।
Tags: #MarketBreadth #NarrowBreadth #Nifty50 #IndexBreadth #Hindi